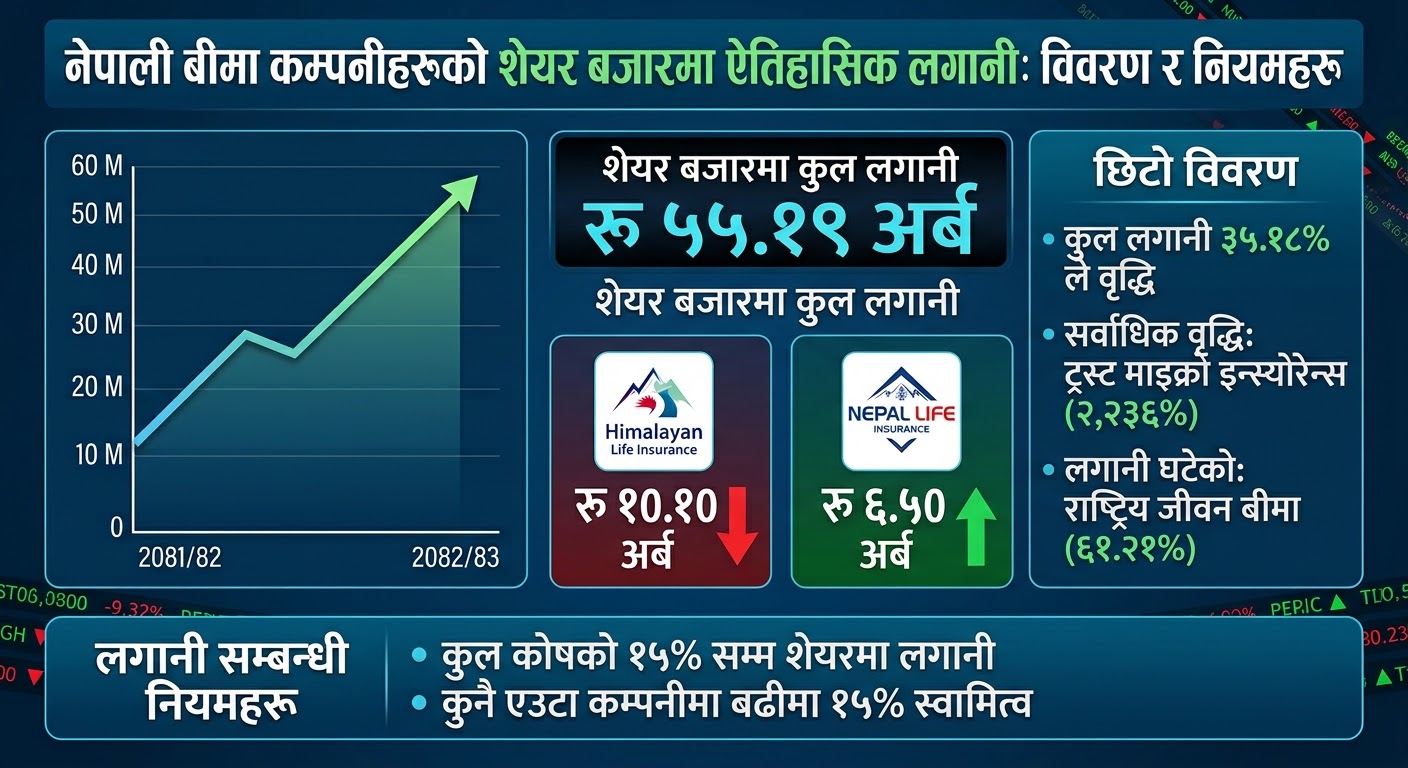

काठमाडौं । चालु आर्थिक वर्ष २०८३/८४ को पहिलो महिना साउनमा जीवन बीमा कम्पनीहरूले बीमालेख नवीकरणबाट पौने २२ अर्ब रुपैयाँ बीमाशुल्क संकलन गरेका छन्। नेपाल बीमा प्राधिकरणले सार्वजनिक गरेको तथ्याङ्कअनुसार १४ जीवन बीमा कम्पनीले साउनमा २१ अर्ब ७१ करोड ३३ लाख रुपैयाँ नवीकरण बीमाशुल्क आर्जन गरेका हुन्।
गत आर्थिक वर्ष २०८२/८३ को साउनमा यी कम्पनीहरूले १६ अर्ब ३८ करोड ८ लाख रुपैयाँ नवीकरण बीमाशुल्क संकलन गरेका थिए। यस आधारमा चालु आर्थिक वर्षको पहिलो महिनामा नवीकरण बीमाशुल्क ३२.५५ प्रतिशतले बढेको देखिन्छ।
तथ्याङ्कअनुसार साउनमा अघिल्लो वर्षको तुलनामा सबै जीवन बीमा कम्पनीको नवीकरण बीमाशुल्क बढेको छ। कुल रकम संकलनमा नेपाल लाइफ अगाडि रहे पनि वृद्धिदरका आधारमा राष्ट्रिय जीवन बीमा कम्पनीले ठूलो छलाङ मारेको छ।
नेपाल लाइफको नवीकरण बीमाशुल्क सबैभन्दा धेरै
साउनमा सबैभन्दा धेरै नवीकरण बीमाशुल्क नेपाल लाइफ इन्स्योरेन्सले संकलन गरेको छ। कम्पनीले ५ अर्ब ६३ करोड ३५ लाख रुपैयाँ नवीकरण बीमाशुल्क आर्जन गरेको हो। गत वर्षको साउनमा कम्पनीले ५ अर्ब १५ करोड ३४ लाख रुपैयाँ संकलन गरेको थियो। यस वर्ष कम्पनीको नवीकरण बीमाशुल्क ९.३१ प्रतिशतले बढेको छ।
दोस्रो स्थानमा राष्ट्रिय जीवन बीमा कम्पनी रहेको छ। कम्पनीले साउनमा ३ अर्ब ७४ करोड ३८ लाख रुपैयाँ नवीकरण बीमाशुल्क संकलन गरेको छ। गत वर्षको सोही अवधिमा कम्पनीले ३९ करोड २३ लाख रुपैयाँ मात्रै संकलन गरेको थियो। यससँगै कम्पनीको नवीकरण बीमाशुल्क ८५४.२० प्रतिशतले बढेको छ।
नेशनल लाइफ इन्स्योरेन्स तेस्रो स्थानमा रहेको छ। कम्पनीले गत वर्ष साउनमा १ अर्ब ९९ करोड ७ लाख रुपैयाँ संकलन गरेकोमा यस वर्ष २ अर्ब ३८ करोड ८ लाख रुपैयाँ पुर्याएको छ। कम्पनीको नवीकरण बीमाशुल्क १९.६० प्रतिशतले बढेको हो।
त्यस्तै हिमालयन लाइफ इन्स्योरेन्सले साउनमा १ अर्ब ९८ करोड ८७ लाख रुपैयाँ नवीकरण बीमाशुल्क संकलन गरेको छ। गत वर्षको १ अर्ब ७९ करोड १ लाख रुपैयाँको तुलनामा कम्पनीको नवीकरण बीमाशुल्क ११.१० प्रतिशतले वृद्धि भएको छ।
अन्य कम्पनीको अवस्था
साउनमा एलआईसी नेपालले १ अर्ब ९० करोड ६२ लाख रुपैयाँ नवीकरण बीमाशुल्क संकलन गरेको छ। कम्पनीको वृद्धिदर ४.३७ प्रतिशत रहेको छ।
त्यस्तै सूर्यज्योति लाइफले १ अर्ब १९ करोड ५० लाख रुपैयाँ, एशियन लाइफले ९२ करोड १७ लाख रुपैयाँ, सानिमा रिलायन्स लाइफले ७१ करोड ११ लाख रुपैयाँ र सिटिजन लाइफले ६६ करोड २५ लाख रुपैयाँ नवीकरण बीमाशुल्क संकलन गरेका छन्।
गत वर्षको तुलनामा यी कम्पनीहरूको नवीकरण बीमाशुल्क क्रमशः १७.४७ प्रतिशत, १५.६५ प्रतिशत, १६.३८ प्रतिशत र ९.२८ प्रतिशतले बढेको छ।
यसैगरी आईएमई लाइफले ६५ करोड ४४ लाख रुपैयाँ, प्रभु महालक्ष्मी लाइफले ५७ करोड ६८ लाख रुपैयाँ, रिलायबल नेपाल लाइफले ५१ करोड ५४ लाख रुपैयाँ, मेटलाइफले ४६ करोड १ लाख रुपैयाँ र सन नेपाल लाइफले ३५ करोड ९४ लाख रुपैयाँ नवीकरण बीमाशुल्क आर्जन गरेका छन्।
गत वर्षको साउनको तुलनामा आईएमई लाइफको नवीकरण बीमाशुल्क २६.४० प्रतिशत, प्रभु महालक्ष्मी लाइफको १२.४५ प्रतिशत, रिलायबल नेपाल लाइफको १८.१८ प्रतिशत, मेटलाइफको १०.६१ प्रतिशत र सन नेपाल लाइफको १५.८४ प्रतिशतले बढेको छ।
साउनको तथ्याङ्कले जीवन बीमा कम्पनीहरूको कुल बीमाशुल्क आम्दानीमा नवीकरण व्यवसायको योगदान बलियो रहेको देखाएको छ। नयाँ व्यवसाय विस्तारसँगै विगतमा बिक्री भएका बीमालेखलाई निरन्तरता दिन सफल हुँदा कम्पनीहरूको नवीकरण बीमाशुल्कमा उल्लेख्य वृद्धि भएको देखिन्छ।
काठमाडौं । नयाँ आर्थिक वर्ष २०८३/८४ को पहिलो महिना साउनमा जीवन बीमा कम्पनीहरूले २६ अर्ब रुपैयाँभन्दा बढी बीमाशुल्क संकलन गरेका छन् । नेपाल बीमा प्राधिकरणले सार्वजनिक गरेको तथ्याङ्कअनुसार १४ जीवन बीमा कम्पनीले साउनमा कुल २६ अर्ब २२ करोड ५१ लाख रुपैयाँ बीमाशुल्क आर्जन गरेका हुन् ।
कम्पनीहरूले साउनमा कुल ३ लाख ८५ हजार ९२१ वटा बीमा पोलिसी जारी गरेका छन् । संकलित बीमाशुल्कमध्ये ४ अर्ब ५१ करोड १८ लाख रुपैयाँ प्रथम बीमाशुल्क अर्थात् नयाँ व्यवसायबाट आएको छ भने २१ अर्ब ७१ करोड ३३ लाख रुपैयाँ नवीकरण बीमाशुल्क रहेको छ ।
कुल बीमाशुल्कको ठूलो हिस्सा नवीकरण व्यवसायबाट आएको तथ्याङ्कले देखाउँछ । यसले नयाँ व्यवसाय विस्तारको तुलनामा जीवन बीमा कम्पनीहरूको आम्दानीमा पुराना पोलिसीको नवीकरणको योगदान अझै ठूलो रहेको देखाएको छ ।
नेपाल लाइफको बीमाशुल्क सबैभन्दा धेरै
साउनमा कुल बीमाशुल्क संकलनका आधारमा नेपाल लाइफ इन्स्योरेन्स पहिलो स्थानमा रहेको छ । कम्पनीले एक महिनामै ६ अर्ब ९९ करोड ३१ लाख रुपैयाँ कुल बीमाशुल्क संकलन गरेको छ ।
त्यस्तै राष्ट्रिय जीवन बीमा कम्पनीले ३ अर्ब ९९ करोड २७ लाख रुपैयाँ तथा नेशनल लाइफ इन्स्योरेन्सले २ अर्ब ९१ करोड ३१ लाख रुपैयाँ बीमाशुल्क आर्जन गरेका छन् ।
हिमालयन लाइफ इन्स्योरेन्सले २ अर्ब २९ करोड ४१ लाख रुपैयाँ संकलन गर्दा एलआइसी नेपालले २ अर्ब १४ करोड १४ लाख रुपैयाँ बीमाशुल्क संकलन गरेको छ ।
यसैगरी सूर्यज्योति लाइफले १ अर्ब ५१ करोड रुपैयाँ, एशियन लाइफले १ अर्ब ११ करोड रुपैयाँ र सिटिजन लाइफले ९६ करोड १ लाख रुपैयाँ कुल बीमाशुल्क आर्जन गरेका छन् ।
आइएमई लाइफले ९० करोड ९४ लाख रुपैयाँ, सानिमा रिलायन्स लाइफले ८५ करोड ४३ लाख रुपैयाँ तथा प्रभु महालक्ष्मी लाइफले ७६ करोड ११ लाख रुपैयाँ बीमाशुल्क संकलन गरेका छन् ।
त्यस्तै रिलायबल नेपाल लाइफले ७० करोड ६६ लाख रुपैयाँ, मेट लाइफले ६० करोड २८ लाख रुपैयाँ र सन नेपाल लाइफले ४६ करोड ६९ लाख रुपैयाँ कुल बीमाशुल्क संकलन गरेका छन् ।
साउनको तथ्याङ्कले जीवन बीमा क्षेत्रमा नवीकरण व्यवसायको हिस्सा निकै ठूलो रहेको देखाएको छ । नयाँ बीमा व्यवसाय विस्तारसँगै विद्यमान बीमितलाई निरन्तरता दिनु कम्पनीहरूको मुख्य आम्दानीको आधार बनेको देखिन्छ ।
काठमाडौं । राष्ट्रिय प्रजातन्त्र पार्टी (राप्रपा) का बागमती प्रदेशसभा सदस्य चार जनालाई पदमुक्त गर्ने प्रक्रिया तत्कालका लागि रोकिएको छ। प्रदेशसभाकी उपसभामुखले राप्रपा केन्द्रीय कार्यसम्पादन समितिको निर्णयका आधारमा उनीहरूको सांसद पद रिक्त भएको मान्न नसकिने निर्णय गरेकी हुन्।
राप्रपा संसदीय दलका नेता उद्धव थापासहित राजु विष्ट, गिरबहादुर तामाङ र राजेन्द्र प्रजापतिलाई प्रदेशसभा सदस्यबाट हटाउन माग गर्दै पार्टी अध्यक्ष राजेन्द्र लिङ्देनले प्रदेशसभा सचिवालयमा पत्र पठाएका थिए।
उक्त पत्रमाथि अध्ययनपछि उपसभामुखले चारै सांसदलाई पदमुक्त गर्न आवश्यक कानुनी आधार नपुगेको निष्कर्ष निकालेकी हुन्।
प्रदेशसभा प्रवक्ता तथा उपसचिव (कानुन) प्रकाश चापागाईँका अनुसार सांसदहरूले संसदीय दलको ह्विप उल्लंघन गरेको पुष्टि हुने पर्याप्त आधार नदेखिएको निर्णयमा उल्लेख छ। त्यस्तै, कारबाही अघि बढाउँदा निर्धारित कानुनी तथा प्रक्रियागत व्यवस्था पूरा नगरिएको र सम्बन्धित सांसदहरूलाई आफ्नो पक्षमा सफाइ पेस गर्ने पर्याप्त अवसरसमेत नदिइएको ठहर गरिएको छ।
राप्रपाको विधानअनुसार पार्टी अनुशासनसम्बन्धी कारबाही गर्दा पूरा गर्नुपर्ने प्रक्रिया पालना नभएको भन्दै केन्द्रीय तहबाट गरिएको पदमुक्तसम्बन्धी निर्णय त्रुटिपूर्ण देखिएको उपसभामुखको निष्कर्ष छ।
उपसभामुखको निर्णयसँगै उद्धव थापा, राजु विष्ट, गिरबहादुर तामाङ र राजेन्द्र प्रजापति बागमती प्रदेशसभामा सांसदकै रूपमा कायम रहने भएका छन्।
प्रवक्ता चापागाईँका अनुसार उपसभामुखले बुधबार चारै जनालाई पदमुक्त नगर्ने निर्णय गरेकी हुन्।
मुख्यमन्त्री किरण थापा नेतृत्वको सरकारमा सहभागी भएको विषयलाई लिएर राप्रपा अध्यक्ष लिङ्देनले चार सांसदविरुद्ध कारबाही अघि बढाउन खोजेका थिए। तर प्रदेशसभा उपसभामुखको निर्णयसँगै उक्त कारबाही तत्कालका लागि कार्यान्वयन हुन सकेन।
बागमती प्रदेशसभामा चार सांसदलाई कारबाही गर्न राप्रपा केन्द्रीय समितिले भदौ ८ गते पत्र दर्ता गराएको थियो। उक्त पत्रमाथि भएको कानुनी अध्ययनपछि उपसभामुखले सांसद पद रिक्त भएको मान्न नमिल्ने निर्णय गरेकी हुन्।
काठमाडौं । नेपाली कांग्रेसका पूर्वसभापति शेरबहादुर देउवाले पार्टीको विशेष महाधिवेशन र त्यसबाट गगन थापालाई सभापतिको मान्यता दिने निर्णयविरुद्ध सर्वोच्च अदालतबाट पुनरावलोकनका लागि निस्सा प्राप्त भइसकेकाले आफूहरूले न्याय पाउने विश्वास व्यक्त गरेका छन्।
नेपाली कांग्रेस भक्तपुरले १३३औँ बीपी जयन्तीका अवसरमा बुधबार आयोजना गरेको विचार गोष्ठीलाई सम्बोधन गर्दै देउवाले पछिल्लो विशेष महाधिवेशनको प्रक्रियामाथि प्रश्न उठाएका हुन्। उनले विशेष महाधिवेशनमा सहभागी प्रतिनिधिहरूको उचित सनाखत नगरिएको दाबी गरे।
देउवाका अनुसार कांग्रेसको विधानले विशेष महाधिवेशनको व्यवस्था गरे पनि त्यसका लागि सहभागी प्रतिनिधिहरूको पहिचान र वैधानिकता सुनिश्चित हुनुपर्ने हुन्छ। उनले विगतमा विशेष महाधिवेशन आयोजना गर्दा प्रतिनिधिहरूको पूर्ण सनाखत गरेर मात्रै सहभागी गराइएको उदाहरणसमेत प्रस्तुत गरे।
पछिल्लो विशेष महाधिवेशनमा भने आफूले प्रतिनिधिहरूको सनाखत गर्नुपर्ने विषय उठाउँदा बेवास्ता गरिएको देउवाको आरोप छ। आफू पार्टी सभापति रहेकै अवस्थामा जानकारी नदिई विशेष महाधिवेशन बोलाइएको उनको दाबी छ।
उनले विशेष महाधिवेशनमा सहभागी प्रतिनिधिहरू वास्तविक पार्टी सदस्य तथा सम्बन्धित जिल्ला, निर्वाचन क्षेत्र र स्थानीय तहबाट आएका हुन् कि होइनन् भन्ने यकिन गर्नुपर्नेमा त्यसो नगरिएको बताए।
देउवाले विशेष महाधिवेशनको निर्णयविरुद्ध आफूहरू निर्वाचन आयोग हुँदै सर्वोच्च अदालत पुगेको जानकारी दिए। सर्वोच्च अदालतले निर्वाचन सम्पन्न भइसकेको अवस्थामा तत्काल हस्तक्षेप नगरे पनि आफूहरूले पुनरावलोकनका लागि निवेदन दिएको उनले बताए।
गगन थापालाई कांग्रेस सभापतिको मान्यता दिने निर्णयविरुद्ध पुनरावलोकनमा जान सर्वोच्च अदालतले निस्सा दिएको उल्लेख गर्दै देउवाले यसलाई आफ्नो पक्षको महत्वपूर्ण उपलब्धि भएको बताए।
‘निस्सा दिएपछि हाम्रो आधाभन्दा बढी विजय भइसकेको छ,’ देउवाले भने।
उनले कांग्रेसको आधिकारिकता आफूहरूले प्राप्त गर्ने प्रक्रियालाई रोक्ने प्रयास भइरहेको आरोप पनि लगाए। तर आफूहरू कुनै पनि अवस्थामा पछि नहट्ने उनको भनाइ छ।
देउवाले सर्वोच्च अदालतप्रति आफूलाई पूर्ण विश्वास रहेको बताए। विगतमा पञ्चायतकालदेखि विभिन्न राजनीतिक परिस्थितिमा अदालतले आफूहरूलाई न्याय दिएको स्मरण गर्दै उनले अहिले पनि सर्वोच्चबाट न्याय पाउने विश्वास व्यक्त गरे।
अन्ततः नेपाली कांग्रेसको आधिकारिक रुख चिन्ह र चारतारे झण्डा आफूहरूले नै पाउने दाबी पनि देउवाले गरे।
‘सर्वोच्च अदालतप्रति मलाई विश्वास छ। जसरी निष्पक्ष रूपमा हामीलाई निस्सा दिएको छ, त्यसैगरी रुख चिन्ह र चारतारे झण्डा नेपाली कांग्रेसको हामीले पाउनेछौँ,’ देउवाले भने।
काठमाडौं । कृत्रिम बुद्धिमत्ता (एआई)मा आधारित डीपफेक प्रविधिको प्रयोग बढेसँगै बीमा क्षेत्रमा ठगीको नयाँ जोखिम सिर्जना भएको छ। एआईको प्रयोग गरेर तयार पारिएका नक्कली तस्बिर, भिडियो, अडियो तथा कागजात वास्तविकजस्तै देखिन थालेपछि बीमा कम्पनीहरूका लागि ग्राहक तथा दाबीसम्बन्धी विवरणको प्रमाणीकरण थप चुनौतीपूर्ण बन्दै गएको छ।
डीपफेक प्रविधिबाट वास्तविक तस्बिर, भिडियो वा अन्य सामग्रीलाई समेत परिवर्तन गर्न सकिन्छ। यसका कारण कुनै घटना वास्तवमै भएको हो वा कृत्रिम रूपमा सिर्जना गरिएको हो भन्ने छुट्याउन कठिन हुने गरेको छ।
बीमा क्षेत्रमा यसको सबैभन्दा ठूलो जोखिम क्षतिपूर्ति दाबीमा देखिन सक्छ। ठगी गर्नेहरूले नक्कली दुर्घटनाका तस्बिर, क्षतिको बनावटी प्रमाण, परिवर्तन गरिएको परिचयपत्र, नक्कली मेडिकल रिपोर्ट तथा कृत्रिम रूपमा तयार पारिएका भिडियो प्रयोग गरी बीमाको रकम दाबी गर्न सक्ने जोखिम बढेको छ।
पछिल्लो समय बीमा क्षेत्रमा एआईको प्रयोग पनि तीव्र रूपमा विस्तार भइरहेको छ। ग्राहकको तथ्यांक विश्लेषण, बीमालेख स्वीकृति, जोखिम मूल्यांकन, दाबी समीक्षा, ग्राहक सेवा तथा बीमा ठगी पहिचानलगायतका काममा एआईको प्रयोग भइरहेको छ।
युरोपेली बीमा तथा पेन्सन प्राधिकरण (ईआईओपीए)ले सन् २०२५ मा गरेको सर्वेक्षणअनुसार ६५ प्रतिशत युरोपेली बीमा कम्पनीहरूले एआई प्रविधि प्रयोग गरिरहेका छन्। त्यस्तै, २३ प्रतिशत कम्पनीले आगामी तीन वर्षभित्र एआई प्रयोग गर्ने योजना रहेको बताएका छन्।
बीमा कम्पनीहरूले छिटो निर्णय लिन, सञ्चालन लागत घटाउन तथा ग्राहकलाई प्रभावकारी सेवा दिन एआईको प्रयोग बढाइरहेका छन्। तर एआई प्रणालीको आफ्नै सीमितता छन्। विगतका तथ्यांक र निश्चित विशेषताका आधारमा विश्लेषण गर्ने एआईले कुनै तस्बिर दुर्घटनास्थलमै खिचिएको हो कि होइन, कागजात वास्तविक हो कि होइन वा भिडियोमा पछि परिवर्तन गरिएको छ कि छैन भन्ने कुरा सधैं सही रूपमा पहिचान गर्न नसक्ने जोखिम रहन्छ।
यसै कारण धेरै बीमा कम्पनीहरूले एआईसँगै मानव प्रमाणीकरण प्रणालीलाई पनि निरन्तरता दिएका छन्। सामान्य तथा कम जोखिम भएका दाबीमा एआईले छिटो निर्णय गर्न सहयोग गर्न सक्छ भने ठूलो रकमका दाबी, शंकास्पद कागजात तथा जटिल घटनामा विशेषज्ञको प्रत्यक्ष समीक्षा आवश्यक हुने गरेको छ।
बीमा ठगीले विश्वभर ठूलो आर्थिक क्षति पुर्याउँदै आएको छ। अमेरिकामा बीमा ठगीविरुद्ध काम गर्ने संस्था कोलिसन अगेन्स्ट इन्स्योरेन्स फ्रडका अनुसार अमेरिकाले बीमा ठगीका कारण वार्षिक करिब ३०८.६ अर्ब अमेरिकी डलर गुमाउने गरेको छ। एआईको विकाससँगै नक्कली तस्बिर, भिडियो, कागजात तथा पहिचान तयार गर्न सहज हुनुले यो चुनौतीलाई थप जटिल बनाउन सक्ने देखिएको छ।
यद्यपि, डीपफेक प्रविधि प्रयोग गरेर भएका बीमा ठगीका घटनाको वास्तविक संख्या यकिन गर्न कठिन छ। धेरै घटना सम्बन्धित निकायसम्म नपुग्ने भएकाले तथ्यांक सीमित छन्। तर विभिन्न अध्ययन तथा उद्योग विश्लेषणहरूले नक्कली दुर्घटना तस्बिर, परिवर्तन गरिएका कागजात तथा नक्कली पहिचान प्रयोग गरेर बीमा ठगी गर्ने प्रयास बढ्न सक्ने संकेत गरेका छन्। विशेषगरी सवारीसाधन बीमामा यस्तो जोखिमप्रति बढी सतर्कता अपनाउन थालिएको छ।
डीपफेक पहिचानका लागि अहिले सामग्रीको स्रोत प्रमाणीकरण, तस्बिर तथा कागजातमा गरिएको परिवर्तन पत्ता लगाउने प्रविधि र एआईमा आधारित विभिन्न सुरक्षा प्रणाली प्रयोग भइरहेका छन्। यस्ता प्रणालीले तस्बिर वा भिडियो कहाँबाट आएको हो र त्यसमा पछि कुनै परिवर्तन गरिएको छ कि छैन भन्ने पहिचान गर्ने प्रयास गर्छन्।
डीपफेकको बढ्दो जोखिमसँगै विश्वका विभिन्न मुलुकले एआईको सुरक्षित तथा जिम्मेवार प्रयोगका लागि नयाँ नियम र नियमन विकास गरिरहेका छन्। युरोपेली संघले एआई ऐनमार्फत जोखिममा आधारित नियमनको व्यवस्था अघि बढाएको छ। बेलायत, अमेरिका, क्यानडा, सिंगापुर र जापानले पनि एआई प्रयोगमा सुरक्षा, पारदर्शिता तथा उपभोक्ता संरक्षणलाई प्राथमिकता दिँदै आएका छन्।
एआईले बीमा क्षेत्रलाई छिटो, सस्तो र प्रभावकारी बनाउन सहयोग गरिरहेको भए पनि डीपफेकजस्ता प्रविधिको दुरुपयोग रोक्न प्रविधिसँगै मानवीय प्रमाणीकरण, बलियो डाटा सुरक्षा र प्रभावकारी नियमन आवश्यक देखिएको छ।
–एजेन्सी
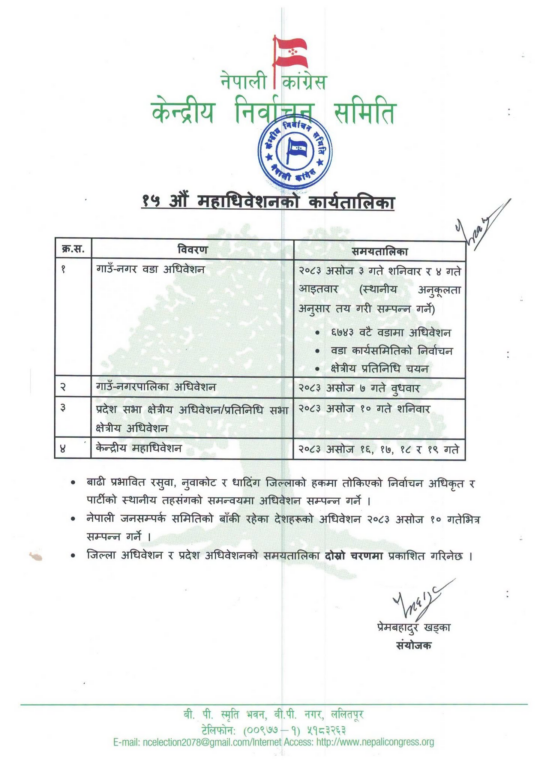
काठमाडौं । नेपाली कांग्रेसले १५ औँ महाधिवेशनको कार्यतालिका संशोधन गरेको छ । आज बसेको निर्वाचन समितिको बैठकले कार्यतालिका परिमार्जन गर्दै एक भन्दा बढी प्रतिनिधि सभा निर्वाचन क्षेत्र भएका जिल्ला र सातै प्रदेशको अधिवेशन केन्द्रीय महाधिवेशनपछि गर्ने निर्णय गरेको छ।
परिमार्जित कार्यतालिका अनुसार वडा अधिवेशन असोज ३ गतेबाट सुरु गरेर केन्द्रीय महाधिवेशन आगामी असोज १६ देखि १९ गतेसम्म काठमाडौँमा गर्ने पूर्व निर्धारित मिति यथावत् राखिएको छ । यसअघि भदौ २४ मा वडा अधिवेशन गर्ने कार्यतालिका थियो ।
समितिका संयोजक प्रेमबहादुर खड्काका अनुसार गाउँ–नगरपालिका अधिवेशन २०८३ असोज ७ गते, प्रदेश सभा क्षेत्रीय अधिवेशनरप्रतिनिधि सभा क्षेत्रीय अधिवेशन २०८३ असोज १० गते हुनेछ।
बाढी प्रभावित रसुवा, नुवाकोट र धादिङ जिल्लाको हकमा तोकिएको निर्वाचन अधिकृत र पार्टीको स्थानीय तहसँगको समन्वयमा अधिवेशन सम्पन्न गर्ने, नेपाली जनसम्पर्क समितिको बाँकी रहेका देशहरूको अधिवेशन असोज १० गतेभित्र सम्पन्न गर्ने निर्णय भएको छ।
कांग्रेसको नयाँ कार्यतालिका अनुसार एक मात्र निर्वाचन क्षेत्र भएका ३५ जिल्लाको जिल्ला अधिवेशन केन्द्रीय महाधिवेशन अगावै हुनेछ। ती जिल्लामा क्षेत्रीय अधिवेशन सम्पन्न हुनासाथ जिल्ला अधिवेशन स्वतः सम्पन्न भएको मानिन्छ। तर, दुई वा सोभन्दा बढी निर्वाचन क्षेत्र भएका ४२ जिल्ला र सातै प्रदेशको अधिवेशन भने केन्द्रीय महाधिवेशन सकिएपछि उपयुक्त समयमा गरिनेछ।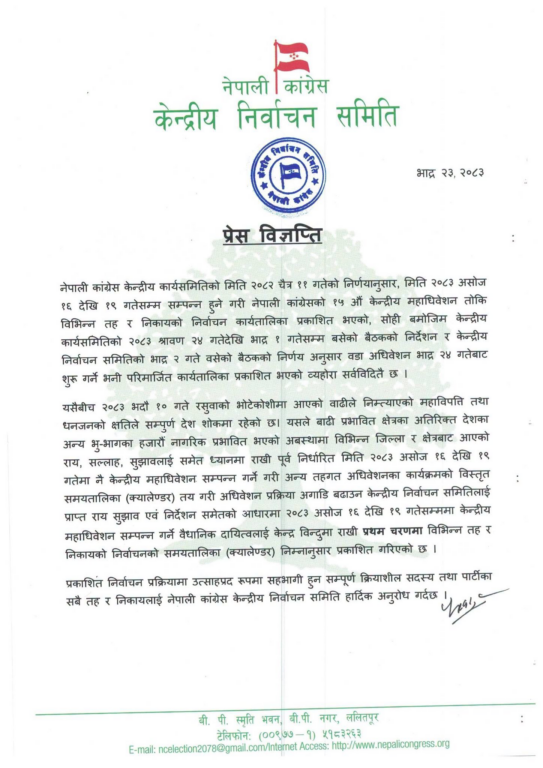
काठमाडौं । नेपाली सेयर बजारमा सर्वसाधारणका लागि लागू गरिएको न्यूनतम १० कित्ते आईपीओ आवेदन व्यवस्था फेरि बहसमा आएको छ। तर पछिल्लो बहस अब १० कित्ता आवेदन गर्न पाउने वा नपाउने विषयमा मात्र सीमित छैन। यसले सर्वसाधारणको पूँजीबजारमा पहुँच कति बढायो, आईपीओमा आवेदनको चाप कति बढायो र अन्ततः आवेदकले कति लाभ पाउन सके भन्ने प्रश्नसमेत उठ्न थालेको छ।
१० कित्ते व्यवस्थापछि सानो पूँजी भएका सर्वसाधारणले पनि सहज रूपमा आईपीओमा सहभागी हुने अवसर पाएका छन्। तर निष्कासनको तुलनामा आवेदन संख्या अत्यधिक बढ्दा धेरै आवेदकले न्यून संख्यामा मात्र सेयर पाउने अवस्था बनेको छ। यसले आईपीओमा सहभागिता बढाए पनि वास्तविक रूपमा लगानीको अवसर कति विस्तार भयो भन्ने बहस जन्माएको छ।
नेपाल सेयरधनी संघका अध्यक्ष घनश्याम पाण्डे भने यही कारणले १० कित्ते व्यवस्था हटाउनुपर्ने निष्कर्षमा पुग्न नहुने बताउँछन्। उनका अनुसार आईपीओमा सानो रकमबाट प्रवेश गर्न पाउने व्यवस्था महिला, विद्यार्थी तथा न्यून आय भएका नागरिकका लागि पूँजीबजारमा प्रवेशको महत्वपूर्ण माध्यम बनेको छ।
पाण्डेको तर्कमा १० कित्तामा आवेदन गर्न नसक्ने वा त्यसबाटै आपूर्ति धान्न नसक्ने सर्वसाधारणलाई न्यूनतम ५० कित्ताको आवेदन अनिवार्य गर्दा बजारमा उनीहरूको पहुँच झन् कमजोर हुन सक्छ। त्यसैले व्यवस्था हटाउनुभन्दा अझ समावेशी बनाउनेतर्फ सोच्नुपर्ने उनको धारणा छ।
उनले सामाजिक सञ्जालमार्फत १० कित्ते नीति पूँजीबजार विकासको बाधकका रूपमा मात्र हेर्न नहुने बताएका छन्। बरु न्यूनतम आवेदन सीमा १० बाट घटाएर ५ कित्तासम्म पुर्याउने विकल्पमा समेत छलफल गर्नुपर्ने उनको सुझाव छ।
तर प्रश्न आवेदनको संख्यामा मात्रै छैन।
आईपीओ निष्कासनपछि कम्पनीको सेयर संरचना, मूल्य निर्धारण र दोस्रो बजारमा सर्वसाधारणको व्यवहारसमेत पुनरावलोकन गर्नुपर्ने आवाज उठिरहेको छ। कम्पनीहरूले आईपीओमार्फत सर्वसाधारणबाट पूँजी उठाएपछि सूचीकृत हुने र त्यसपछि प्राप्त सेयर बिक्री गरेर बाहिरिने प्रवृत्तिले आईपीओको उद्देश्य र वास्तविक लगानीबीचको सम्बन्धबारे पनि प्रश्न उठाएको छ।
यही सन्दर्भमा बुक बिल्डिङ प्रणालीको चर्चा पनि बढेको छ। कम्पनीको मूल्य निर्धारणलाई थप बजारमुखी बनाउन बुक बिल्डिङ प्रभावकारी हुन सक्ने तर्क एकातिर छ भने अर्कोतिर वास्तविक वित्तीय अवस्था र मूल्यांकनभन्दा बढी मूल्यमा सेयर निष्कासन भए त्यसको जोखिम सर्वसाधारणले बोक्नुपर्ने चिन्ता पनि छ।
यसले आईपीओ बजारमा अब ‘१० कित्ता कि ५० कित्ता ?’ भन्ने प्रश्नभन्दा ठूलो बहस आवश्यक देखाएको छ। सर्वसाधारणको सहभागिता बढाउने नाममा आवेदनको संख्या मात्र बढाउने कि उनीहरूले अर्थपूर्ण रूपमा लगानी गर्न सक्ने वातावरण बनाउने भन्ने विषय नीतिनिर्माताका लागि मुख्य चुनौती बनेको छ।
१० कित्ते व्यवस्थाको पक्षमा रहेका लगानीकर्ताले यसलाई पूँजीबजारमा आम नागरिकको प्रवेशद्वारका रूपमा हेरेका छन्। विपक्षमा रहेका पक्षले भने अत्यधिक आवेदन र न्यून बाँडफाँडले यसको प्रभावकारितामाथि प्रश्न उठाएको बताएका छन्।
त्यसैले अहिलेको आवश्यकता १० कित्ते व्यवस्था हटाउने वा राख्ने भन्ने दुई ध्रुवीय बहसभन्दा पनि आईपीओमा पहुँच, आवेदनको चाप, निष्कासन मूल्य, बाँडफाँड प्रणाली र दोस्रो बजारमा लगानीकर्ताको हितलाई एउटै ढाँचामा राखेर समीक्षा गर्नु देखिएको छ।
यसरी हेर्दा १० कित्ते नीति आफैं समस्या हो वा होइन भन्नेभन्दा पनि आईपीओ प्रणालीले सर्वसाधारणलाई वास्तविक लगानीको अवसर कति दिएको छ ? भन्ने प्रश्न अब बढी महत्वपूर्ण बनेको छ।
काठमाडौँ। अर्थमन्त्री डा. स्वर्णिम वाग्लेले रसुवा बाढीले निम्त्याएको तत्कालीन भौतिक क्षति र आवश्यकता मूल्याङ्कन (आरडीएनए) को विवरण यथार्थपरक बनाउन निर्देशन दिएका छन्। मंगलबार अर्थ मन्त्रालयमा राष्ट्रिय योजना आयोग र विश्व बैंकका प्रतिनिधिहरूसँगको उच्चस्तरीय छलफलमा उनले पुनर्निर्माण र लगानी जुटाउन सत्यतामा आधारित साझा राष्ट्रिय दस्तावेज आवश्यक रहेको बताए।
‘पुनर्निर्माण र पुनर्स्थापनालाई प्रभावकारी बनाउन बाढीले निम्त्याएको भौतिक क्षति र आवश्यकता मूल्याङ्कन यथार्थपरक हुनुपर्छ,’ अर्थमन्त्री वाग्लेले भने, ‘सरकारले ठीक निर्णय गर्न र लगानी जुटाउन आयोगको आरडीएनए र विश्व बैंकको ‘ग्रेड’ प्रतिवेदन मिलाएर एउटा आधिकारिक राष्ट्रिय डकुमेन्ट बन्नुपर्छ।’
मूल्याङ्कनका चार मुख्य क्षेत्रहरू
राष्ट्रिय योजना आयोगका उपाध्यक्ष डा. गुणाकरण भट्टसहित उच्च अधिकारीहरू सहभागी छलफलमा बाढीको क्षतिलाई चार फरक-फरक क्षेत्रमा वर्गीकरण गरेर अध्ययन भइरहेको जानकारी दिइयो:
सामाजिक क्षेत्र: निजी भवन, सार्वजनिक संरचना, शिक्षा, स्वास्थ्य र सांस्कृतिक सम्पदा।
उत्पादनमूलक क्षेत्र: कृषि, मत्स्यपालन, पशुपन्छी, वित्तीय क्षेत्र र समग्र आर्थिक गतिविधि।
पूर्वाधार क्षेत्र: जलविद्युत् आयोजना, प्रसारण लाइन, सडक, पुल, दूरसञ्चार, घरायशी हरित ऊर्जा, सिँचाइ तथा नदी व्यवस्थापन।
अन्तरक्षेत्रीय विषयवस्तु: बाढीग्रस्त क्षेत्रमा थुप्रिएको भग्नावशेष र जोखिमयुक्त फोहोरको अवस्था।
तुरुन्तै साझा प्रतिवेदन सार्वजनिक गरिने
योजना आयोगले सहसचिव अर्जुन भण्डारीको नेतृत्वमा भौतिक पूर्वाधार मन्त्रालयसहितका सरोकारवाला निकायका प्रतिनिधिहरू राखेर आरडीएनए प्रतिवेदन तयार पारिरहेको छ।
विश्व बैंकले तयार पारेको विश्वव्यापी विपद्-पश्चात् द्रुत क्षति अनुमान (GRADE) र आयोगको खाकालाई समेटेर सरकारले छिट्टै एकीकृत प्रतिवेदन सार्वजनिक गर्ने तयारी गरेको छ। सोही प्रतिवेदनका आधारमा सरकारले तत्कालीन राहत, लगानीको स्रोत व्यवस्थापन र दीर्घकालीन पुनर्निर्माणका काम अघि बढाउनेछ।
काठमाडौँ। चुक्ता पुँजी लगायत वाणिज्य बैंक बन्न आवश्यक सबै कानुनी र वित्तीय मापदण्ड पूरा गरे पनि नियमनकारी निकाय नेपाल राष्ट्र बैंकको अनौपचारिक ‘सर्त’ पूरा गर्न मुक्तिनाथ विकास बैंकले जोखिमपूर्ण बाटो रोजेको छ। वाणिज्य बैंकको लाइसेन्स पाउने निश्चितताका लागि बैंकले खराब वित्तीय अवस्थाबाट गुज्रिरहेका सिन्धु विकास बैंक र जानकी फाइनान्सलाई प्राप्ति (एक्विजिसन) गर्ने प्रारम्भिक सम्झौता गरेको छ।
राष्ट्र बैंकको ‘होल्ड’ र अनौपचारिक दबाब
आर्थिक वर्ष २०८१/८२ को बोनस शेयर र अविमोच्य असञ्चित अग्राधिकार सेयर जारी गरेपछि मुक्तिनाथको पुँजी ९ अर्ब रुपैयाँ नाघिसकेको थियो। २०८२ मङ्सिरमै वाणिज्य बैंकमा अपग्रेड हुन राष्ट्र बैंकमा निवेदन दिए पनि ३२ बाट २० वटामा झारिएको वाणिज्य बैंकको संख्या पुनः बढाउन राष्ट्र बैंक हच्किएको थियो। लामो समय आवेदन ‘होल्ड’मा रहेपछि राष्ट्र बैंकले समस्याग्रस्त वित्तीय संस्थाहरूलाई गाभेर नियमन सहज बनाउन सहयोग गरे मात्रै अपग्रेडको सैद्धान्तिक स्वीकृति (LOI) दिन सकिने आशय प्रकट गरेको थियो।
६१ प्रतिशत खराब कर्जाको जोखिम
राष्ट्र बैंकको यही आशय र सुझावपछि मुक्तिनाथले भदौ १९ गते दुवै संस्था प्राप्ति गर्नेसम्बन्धी सम्झौतामा हस्ताक्षर गरेको छ। यद्यपि, गाभ्न लागिएका संस्थाहरूको वित्तीय अवस्था भने निकै चुनौतीपूर्ण छ:
जानकी फाइनान्स: संस्थाको खराब कर्जा (NPL) ६१.५५ प्रतिशत छ, जुन वित्तीय क्षेत्रमा निकै उच्च र चुनौतीपूर्ण मानिन्छ।
सिन्धु विकास बैंक: नाफामा रहे पनि वितरणयोग्य मुनाफा ऋणात्मक छ भने खराब कर्जा ५.९२ प्रतिशत छ। यो बैंक राष्ट्र बैंकको शीघ्र सुधारात्मक कारबाही (PCA) मा समेत परेको थियो।
रणनीतिक भौगोलिक विस्तार र स्वाप रेसियो
जोखिमका बाबजुद मुक्तिनाथले यसलाई भौगोलिक उपस्थिति बलियो बनाउने अवसरका रूपमा समेत लिएको छ। गण्डकी र काठमाडौँमा बलियो उपस्थिति रहेको बैंकले बागमती प्रदेश (सिन्धुपाल्चोक र दोलखा) मा पकड जमाउन ‘सिन्धु’ र मधेश प्रदेशमा सञ्जाल विस्तार गर्न ‘जानकी’ लाई चयन गरेको हो। बजार विश्लेषकहरूका अनुसार मुक्तिनाथले डिडिए (DDA) प्रतिवेदनका आधारमा सिन्धुलाई ५५ देखि ६५ र जानकीलाई ३५ देखि ४५ सम्मको स्वाप रेसियो दिएर ‘सस्तैमा’ प्राप्ति गर्ने रणनीति बनाएको छ।
‘कान्छो’ वाणिज्य बैंक बन्ने लक्ष्य
स्याङ्जाको पुतलीबजारबाट १ करोड ३० लाख पुँजीबाट यात्रा सुरु गरेको मुक्तिनाथ विकास बैंकका अध्यक्ष खिम प्रकाश मल्ल र सञ्चालक भरत लम्साल यो सम्झौतापछि नेपालको कान्छो वाणिज्य बैंक बन्ने बाटो पक्का भएकोमा विश्वस्त छन्। राष्ट्र बैंकबाट सैद्धान्तिक स्वीकृति पाएपछि पूर्ण विदेशी विनिमय, एलसी र सरकारी राजस्व संकलन जस्ता सेवा उपलब्ध गराउने बैंकको योजना छ।
निर्जीवन बीमा कम्पनीको सोल्भेन्सी मार्जिन बढ्यो, सानिमा जीआईसी अग्रस्थानमा
काठमाडौं । नेपालको निर्जीवन बीमा क्षेत्रको वित्तीय स्वास्थ्यमा सुधार देखिएको छ। बीमा कम्पनीहरूले सम्भावित जोखिम तथा दायित्व बहन गर्न राखेको पूँजी र सम्पत्तिको अवस्थालाई देखाउने सोल्भेन्सी मार्जिन अनुपात गत आवमा समग्रमा बढेको हो।
वित्तीय विवरणअनुसार अघिल्लो आवमा निर्जीवन बीमा कम्पनीहरूको औसत सोल्भेन्सी मार्जिन ४.१६ प्रतिशत रहेकोमा गत आवमा बढेर ४.३५ प्रतिशत पुगेको छ। यसले अधिकांश कम्पनीको पूँजीगत अवस्था र जोखिम वहन क्षमतामा सकारात्मक सुधार भएको संकेत गर्छ।
सोल्भेन्सी मार्जिनमा सानिमा जीआईसी इन्स्योरेन्स सबैभन्दा अगाडि रहेको छ। कम्पनीले ५.८५ प्रतिशत अनुपात कायम गर्दै अघिल्लो वर्षकै स्तरलाई निरन्तरता दिएको छ।
सानिमा जीआईसीपछि प्रभु इन्स्योरेन्स ५.४८ प्रतिशतसहित दोस्रो स्थानमा छ। त्यस्तै नेको इन्स्योरेन्स र आईजीआई प्रुडेन्सियल इन्स्योरेन्सले समान ५.०६ प्रतिशत सोल्भेन्सी मार्जिन कायम गरेका छन्।
गत आवमा केही कम्पनीले भने अघिल्लो वर्षको तुलनामा उल्लेख्य सुधार गरेका छन्। शिखर इन्स्योरेन्सको सोल्भेन्सी मार्जिन ३.६७ प्रतिशतबाट बढेर ४.७४ प्रतिशत पुगेको छ। कम्पनीको अनुपातमा १.०७ प्रतिशतको वृद्धि भएको हो।
त्यस्तै हिमालयन एभरेष्ट इन्स्योरेन्सले पनि उल्लेख्य सुधार गरेको छ। अघिल्लो आवमा ३.३२ प्रतिशत रहेको अनुपात बढेर ४.३८ प्रतिशत पुगेको छ। यसमा १.०६ प्रतिशतको सुधार देखिएको छ।
**सगरमाथा लुम्बिनी इन्स्योरेन्स (सलिको)**को सोल्भेन्सी मार्जिन पनि २.७५ प्रतिशतबाट बढेर ३.३१ प्रतिशत पुगेको छ।
अन्य कम्पनीतर्फ युनाइटेड अजोड इन्स्योरेन्सले ४.२९ प्रतिशत र एनएलजी इन्स्योरेन्सले ४.२४ प्रतिशत सोल्भेन्सी मार्जिन कायम गरेका छन्। नेशनल इन्स्योरेन्सको अनुपात ४ प्रतिशतमा स्थिर रहेको छ।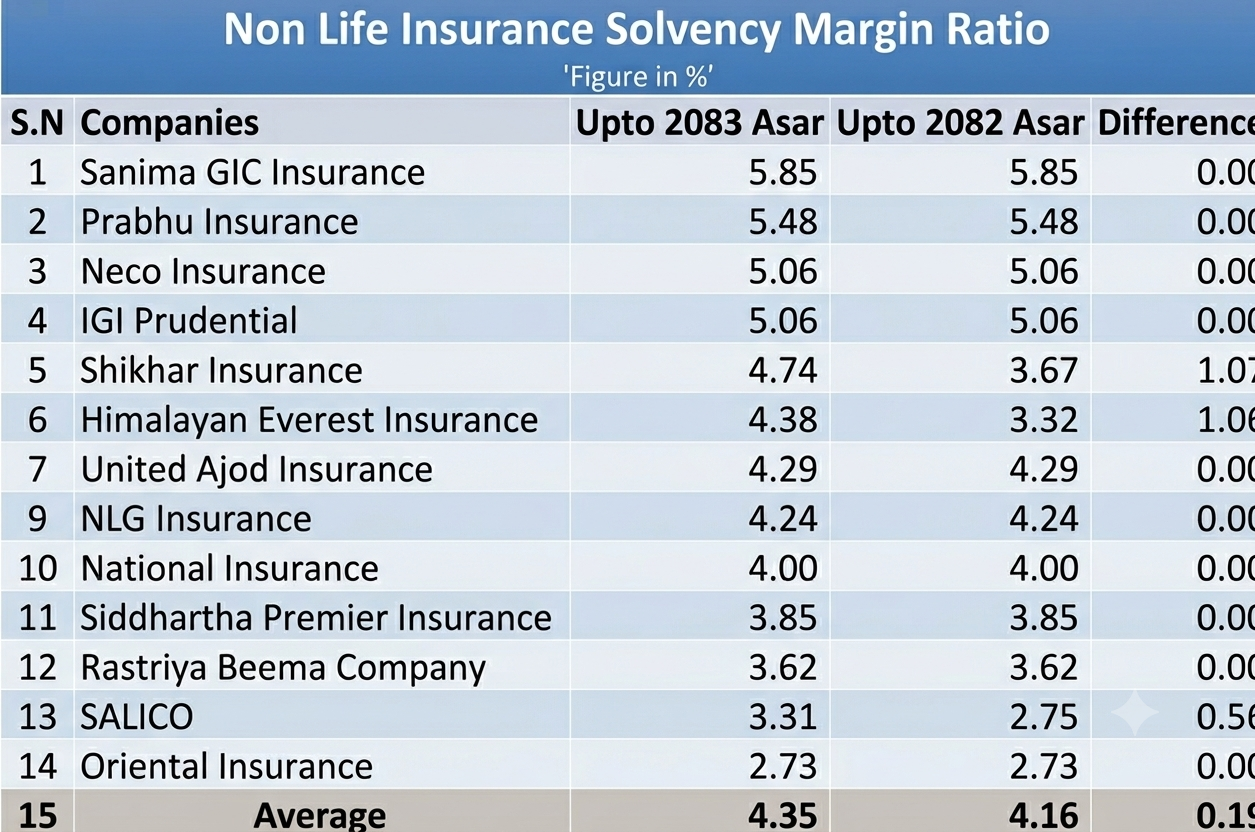
यता नेपाल इन्स्योरेन्सको सोल्भेन्सी मार्जिन भने सामान्य घटेको छ। अघिल्लो वर्ष ४.३३ प्रतिशत रहेको अनुपात गत आवमा ४.२८ प्रतिशतमा झरेको हो।
यसैगरी सिद्धार्थ प्रिमियर इन्स्योरेन्सको सोल्भेन्सी मार्जिन ३.८५ प्रतिशत र सरकारी स्वामित्वको राष्ट्रिय बीमा कम्पनीको ३.६२ प्रतिशत रहेको छ। सूचीको पुछारमा भने ओरिएन्टल इन्स्योरेन्स २.७३ प्रतिशतसहित रहेको छ।
समग्र तथ्यांक हेर्दा अधिकांश निर्जीवन बीमा कम्पनीहरू नियामकीय सीमाभन्दा निकै माथि देखिएका छन्। केही कम्पनीले अघिल्लो वर्षको तुलनामा जोखिम वहन क्षमता र पूँजीगत अवस्थासमेत बलियो बनाएका छन्।
नेपाल बीमा प्राधिकरणले निर्जीवन बीमा कम्पनीका लागि न्यूनतम १.५० प्रतिशत सोल्भेन्सी मार्जिन अनिवार्य गरेको छ। त्यसैले सूचीमा रहेका सबै कम्पनी उक्त न्यूनतम सीमाभन्दा माथि रहेकाले तत्कालीन दृष्टिले वित्तीय जोखिम वहन गर्न सक्ने अवस्थामा देखिन्छन्।